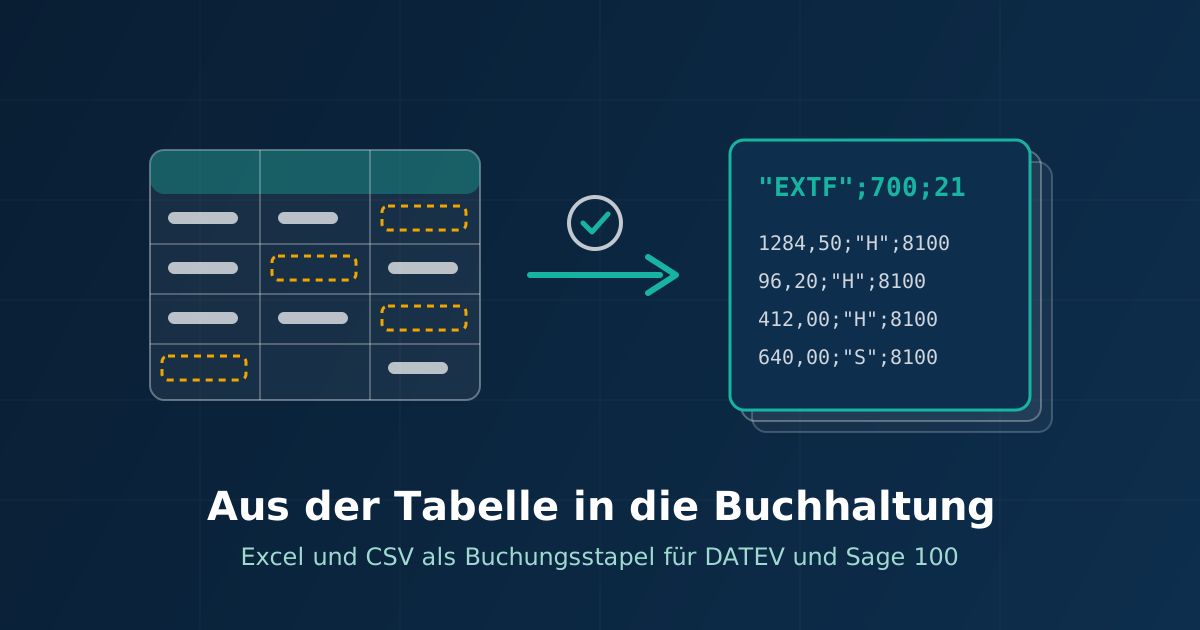
Eine Branchenlösung kann fachlich gut passen und trotzdem keine brauchbare Anbindung an die Finanzbuchhaltung haben. Die Abrechnungen lassen sich zwar nach Excel exportieren, aber für die Übernahme in DATEV oder Sage 100 fehlen Konten, Buchungsschlüssel oder passende Belegnummern.
Die Aufbereitung übernimmt dann jemand in der Buchhaltung. Teilweise werden die Werte von Hand erfasst, teilweise gibt es eine Excel-Datei mit Formeln oder ein Makro. Das kann durchaus funktionieren. Es muss allerdings jemanden geben, der die Zuordnungen kennt und Anpassungen vornehmen kann, wenn sich der Export ändert.
Bei solchen Aufgaben lohnt es sich, zunächst die vorhandene Datei und den bisherigen Buchungsablauf anzusehen. Wenn jeden Monat dieselben Angaben nach denselben Regeln ergänzt werden, lässt sich dieser Arbeitsschritt meist gut automatisieren.
Ein Beispiel: Provisionsabrechnungen eines Versicherungsmaklers
Nehmen wir einen Versicherungsmakler, der Verträge, Kunden und Courtagen in einer individuell entwickelten Anwendung verwaltet. Die Software erfüllt ihren Zweck und soll weiter genutzt werden. Einen DATEV-Export hat sie allerdings nicht.
Für die Buchhaltung steht monatlich eine Provisionsauswertung zur Verfügung. Ein vereinfachter Ausschnitt könnte so aussehen:
| Abrechnung | Datum | Gesellschaft | Sparte | Vertrag | Provision in Euro |
|---|---|---|---|---|---|
| PA 2026/10-017 | 15.10.2026 | Versicherer A | Leben | LV-88213 | 1.284,50 |
| PA 2026/10-017 | 15.10.2026 | Versicherer A | Kfz | KF-10442 | 96,20 |
| PA 2026/10-018 | 16.10.2026 | Versicherer B | Sach | SV-55120 | 412,00 |
| PA 2026/10-018 | 16.10.2026 | Versicherer B | Leben | LV-70031 | -640,00 |
Die Abrechnung enthält bereits einen großen Teil der benötigten Informationen. Was noch fehlt, ist die Kontierung. Außerdem muss festgelegt werden, wie die Abrechnungsnummer übernommen wird und wie mit negativen Beträgen umzugehen ist. Die −640,00 Euro stehen in diesem Beispiel für eine Provisionsrückbelastung.
Zuerst klären, welche Buchungen entstehen sollen
Bevor wir Spalten zuordnen, muss klar sein, wie die Buchhaltung diese Abrechnungen verarbeitet. Soll jeder Vertrag einzeln gebucht werden? Oder werden die Beträge je Abrechnung zusammengefasst? Welcher Debitor gehört zu welcher Versicherungsgesellschaft? Wie werden Rückbelastungen behandelt?
Diese Fragen besprechen wir mit der Buchhaltung beziehungsweise der Steuerberatung. Die Antworten bestimmen anschließend die Regeln für den Import.
Für unser Beispiel bleiben die einzelnen Vertragspositionen erhalten. Als Konto wird das abgestimmte Erlöskonto verwendet, als Gegenkonto der Debitor der jeweiligen Versicherungsgesellschaft.
Dabei gehen wir von Vermittlungsumsätzen aus, die unter die Umsatzsteuerbefreiung nach § 4 Nr. 11 UStG fallen. Welche Konten und steuerlichen Einstellungen dafür im konkreten Mandanten gelten, sollte vor der Einrichtung feststehen.
Die Zuordnung der Gesellschaften zu den Debitoren lässt sich beispielsweise so hinterlegen:
| Gesellschaft aus der Quelldatei | Debitor im Beispiel |
|---|---|
| Versicherer A | 10010 |
| Versicherer B | 10020 |
Kommt später eine weitere Gesellschaft hinzu, muss die Zuordnung ergänzt werden. Auch abweichende Schreibweisen verdienen einen Blick: Wenn eine Regel nach dem Namen zuordnet, muss geklärt sein, ob „Versicherer A“ und „Versicherer A AG“ denselben Debitor meinen.
Die vorhandene Datei weiterverwenden
Für solche Aufgaben haben wir unseren Buchungsimport für DATEV und Sage 100 entwickelt. Die Excel-Datei aus der Fachanwendung kann dabei in ihrem bisherigen Aufbau bleiben. Im Konverter wird hinterlegt, welche Spalten übernommen werden und welche Angaben über feste Werte oder Regeln hinzukommen.
Im Beispiel wird das Datum zum Belegdatum, die Abrechnung zur Belegnummer und die Provision zum Buchungsbetrag. Gesellschaft, Sparte und Vertragsnummer lassen sich zu einem Buchungstext zusammensetzen. Damit bleibt später nachvollziehbar, auf welchen Vertrag sich eine Buchung bezieht.
Etwas genauer muss man bei der Buchungsrichtung hinsehen. Im Umsatzfeld des DATEV-Buchungsstapels wird ein positiver Betrag übergeben. Ob dieser auf dem angegebenen Konto im Soll oder Haben steht, bestimmt ein separates Kennzeichen.
Für unsere Zuordnung bedeutet das: Die positive Provision wird auf dem Erlöskonto im Haben gebucht. Bei der Rückbelastung über 640,00 Euro kehrt sich die Buchungsrichtung um. Diese Bedeutung der Vorzeichen wird einmal festgelegt und anschließend auf die betreffenden Zeilen angewendet.
Auch die Belegnummer braucht eine Anpassung. Belegfeld 1 erlaubt maximal 36 Zeichen; Leerzeichen sind dort beispielsweise nicht zulässig. Aus PA 2026/10-017 wird deshalb PA2026/10-017. Diese Schreibweise sollte auch bei der späteren Zahlungsbuchung verwendet werden, damit die Zuordnung zu den offenen Posten funktioniert.
Bei solchen Anpassungen sollte außerdem geprüft werden, ob die Nummern eindeutig bleiben. Zwei unterschiedliche Abrechnungsnummern dürfen durch das Entfernen von Zeichen nicht versehentlich dieselbe Nummer erhalten.
Buchungsdaten vor dem Export prüfen
Bevor der Buchungsstapel erzeugt wird, prüft das Tool unter anderem, ob die Datumsangaben verarbeitet werden können, zum eingestellten Wirtschaftsjahr passen und die Kontonummern die passende Länge haben.
Zusätzlich lässt sich eine Kontenliste aus DATEV oder Sage 100 einlesen. Damit kann geprüft werden, ob die verwendeten Konten tatsächlich vorhanden sind. Ein Tippfehler in einer Zuordnung fällt dann bereits bei der Aufbereitung auf.
Bei der Einrichtung würde ich auch die Betragsformate ausdrücklich prüfen. Entscheidend ist beispielsweise, ob eine Zelle einen Zahlenwert enthält oder den Text 1.284,50. Dezimal- und Tausendertrennzeichen müssen beim Einlesen richtig interpretiert werden. Ebenso müssen Dateikodierung und Import zusammenpassen, damit Namen und Buchungstexte korrekt ankommen.
Der Kontenabgleich allein sagt allerdings noch nichts darüber aus, ob fachlich richtig gebucht wird. Auch ein vorhandenes Konto kann für den jeweiligen Geschäftsvorfall das falsche sein. Deshalb gehört zur Einrichtung immer die Prüfung der erzeugten Buchungen.
Den ersten Import gemeinsam durchgehen
Aus den aufbereiteten Daten entsteht ein Buchungsstapel im DATEV-Format. Sage 100 bietet ebenfalls eine DATEV-Importschnittstelle. Für einen vorhandenen ASCII-Import in Sage 100 lassen sich im Tool alternativ Spalten, Reihenfolge, Trennzeichen und Datumsformat an das verwendete Importschema anpassen.
Für den ersten Durchlauf würde ich eine überschaubare Abrechnung wählen und das Ergebnis mit der Buchhaltung durchgehen. Dabei sollten auch eine Rückbelastung und andere bekannte Sonderfälle enthalten sein.
Wir prüfen dann beispielsweise, ob die Beträge auf den vorgesehenen Konten stehen, die Buchungsrichtung stimmt und sich die Positionen zur ursprünglichen Abrechnung zurückverfolgen lassen. Die Summen müssen sich ebenfalls abstimmen lassen. In unserer Beispieldatei ergeben die vier Positionen zusammen 1.152,70 Euro.
Zum Ablauf gehört außerdem eine einfache organisatorische Frage: Woran erkennen die Beteiligten, dass eine Datei bereits importiert wurde? Das sollte geklärt sein, bevor der Import regelmäßig genutzt wird.
Die Einstellungen bleiben im Browser gespeichert und stehen für die nächste Verarbeitung wieder zur Verfügung. Ändert sich der Aufbau der Quelldatei oder kommt eine neue Abrechnungsart hinzu, werden die Zuordnungen erneut geprüft und bei Bedarf angepasst.
Wann sich eine direkte Anbindung lohnt
Für einen gleich aufgebauten Monatsexport kann ein solcher Konverter eine dauerhaft brauchbare Lösung sein. Der Einrichtungsaufwand bleibt überschaubar, und die vorhandene Fachanwendung kann weiter genutzt werden.
Bei wenigen Buchungen kann auch die manuelle Erfassung wirtschaftlich sein. Ein betreutes Excel-Makro ist ebenfalls eine mögliche Lösung. Entscheidend ist, wie viel Arbeit tatsächlich anfällt, wie häufig sich die Daten ändern und wer das Verfahren betreuen kann.
Eine direkte Schnittstelle würde ich genauer prüfen, wenn täglich Daten übertragen werden, mehrere Personen am Ablauf beteiligt sind oder Informationen aus der Buchhaltung zurück in die Fachanwendung sollen. Dann müssen beispielsweise Zahlungsstatus, Fehlerbehandlung und erneute Übertragungen berücksichtigt werden.
Ähnliche Aufgaben gibt es bei Kassenberichten, Marktplatzabrechnungen, Reisekosten oder Daten aus der Hausverwaltung. Welche Lösung passt, lässt sich am besten anhand einer echten Exportdatei und der gewünschten Buchungen beurteilen. Damit lässt sich auch der Aufwand wesentlich verlässlicher einschätzen.