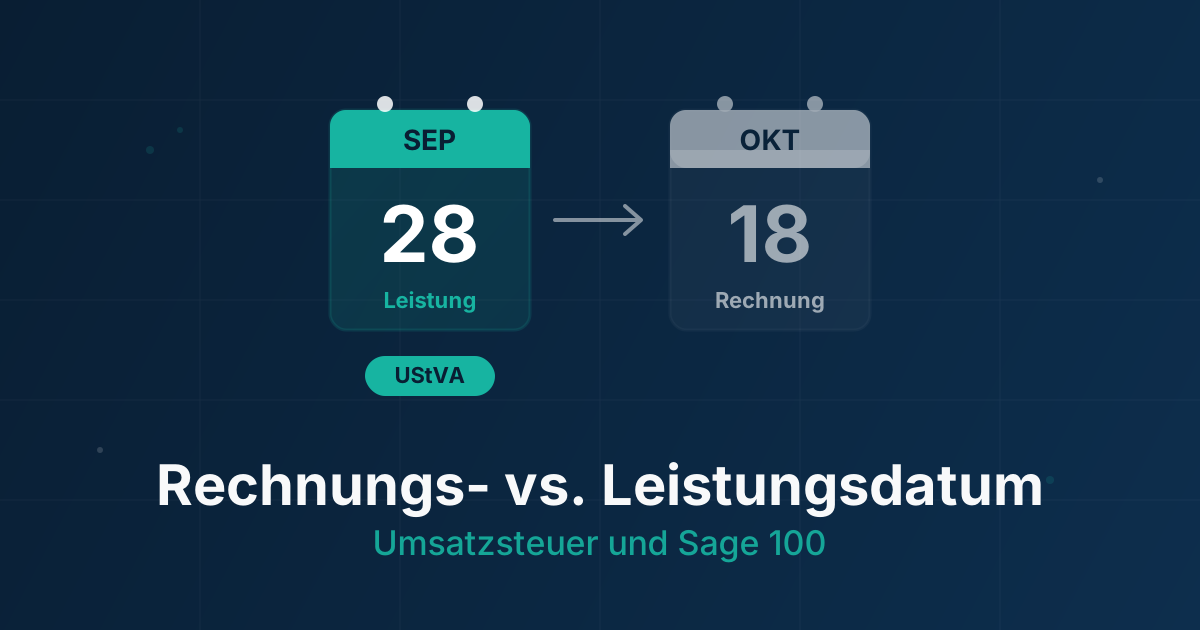
Der Techniker repariert am 28. September beim Kunden den Drucker, die Rechnung schreibt der Innendienst am 18. Oktober, weil vorher noch eine Rückfrage zum Preis offen war. Bei der Sollversteuerung, also im Regelfall, gehört die Umsatzsteuer aus dieser Rechnung in die Voranmeldung für September. Maßgeblich ist der Zeitpunkt der Leistung, das Rechnungsdatum spielt dafür keine Rolle.
Die Sage 100 bucht die Rechnung mit den Standardeinstellungen trotzdem in den Oktober. Wir haben das in der Version 9.0.11.5 im Demomandanten nachgestellt und auch den Weg getestet, mit dem die Rechnung in der richtigen Periode landet.
Wichtig vorweg: Dieser Beitrag erklärt die Rechtslage im Überblick (Stand Oktober 2026) und das technische Verhalten der Sage 100. Er ist keine Steuerberatung. Wie Du mit Sonderfällen und Korrekturen in Deinem Unternehmen umgehst, klärst Du mit Deiner Steuerberatung.
Der Test: Zwei gleiche Rechnungen, zwei Perioden
Im Demomandanten haben wir zwei identische Rechnungen an denselben Kunden erfasst: Druckerreparatur, 80 Euro netto, 19 Prozent Umsatzsteuer. Beide haben den Liefertermin 28.09.2026 sowie Belegdatum und Valuta 18.10.2026. Übergeben haben wir sie im Lauf unter Abschluss – Rechnungsübergabe, einmal mit der Standardeinstellung und einmal mit einer gewählten Buchungsperiode.
| Rechnung | Buchungsperiode im Übergabelauf | Buchungsdatum | Gebucht in Periode |
|---|---|---|---|
| 2026-10006 | <lt. Beleg> | 18.10.2026 | Oktober 2026 |
| 2026-10007 | 2026009 ausgewählt | 22.10.2026 | September 2026 |
Mit <lt. Beleg> ordnet die Sage 100 die Rechnung über das Belegdatum einer Periode zu. Den Liefertermin, der im Beleg sauber auf dem 28. September steht, zieht sie dafür nicht heran, und einen Hinweis auf die Abweichung gibt es nicht. Im selben Lauf wurden drei ältere Rechnungen mit Belegdatum im September mitübergeben. Sie bekamen das Buchungsdatum 18.10.2026, landeten aber in der Periode September. Das Buchungsdatum entscheidet also nicht über die Periode, das Belegdatum schon.
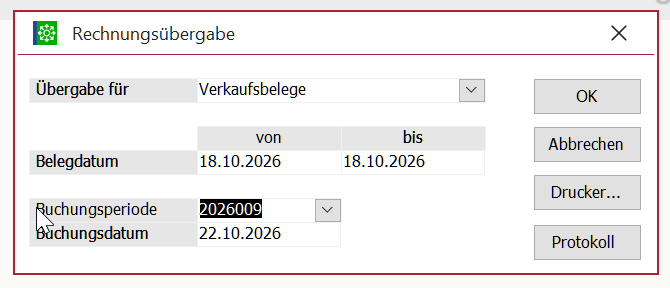
Die Rechnung 2026-10007 steht nach der Übergabe mit gewählter Periode im September, das Belegdatum bleibt der 18.10.2026. Das ist wichtig, weil das Belegdatum auf der Rechnung als Rechnungsdatum gedruckt wird und dort das tatsächliche Ausstellungsdatum stehen muss. Die Buchungsperiode lässt sich also passend zur Leistung steuern, ohne die Rechnung zurückzudatieren.
Was das Umsatzsteuergesetz dazu sagt
Sollversteuerung: Die Leistung entscheidet
Nach § 13 Abs. 1 Nr. 1 Buchst. a UStG entsteht die Steuer mit Ablauf des Voranmeldungszeitraums, in dem die Leistung ausgeführt worden ist. Weder das Rechnungsdatum noch der Zahlungseingang ändern daran etwas. Der Bundesfinanzhof hat das mit Urteil vom 22.08.2019 (V R 47/17) bestätigt, der EuGH hat die deutsche Regelung mit Urteil vom 28.10.2021 (C-324/20) für unionsrechtskonform erklärt.
Wer monatlich anmeldet, muss die Voranmeldung für September bis zum 10. Oktober abgeben, mit Dauerfristverlängerung bis zum 10. November. Bis dahin muss die Rechnung in der Septemberperiode gebucht sein. Wann eine Leistung ausgeführt ist, hängt von der Art der Leistung ab:
| Fall | Leistungszeitpunkt | Hinweis |
|---|---|---|
| Lieferung mit Versand | Beginn der Beförderung oder Versendung (§ 3 Abs. 6 UStG) | Lieferschein- bzw. Versanddatum ist der beste Nachweis |
| Abholung durch den Kunden | Übergabe der Ware | Abholdatum dokumentieren |
| Sonstige Leistung (Reparatur, Beratung) | Vollendung der Leistung | Bei Werkleistungen in der Regel die Abnahme |
| Dauerleistung (Wartung, Miete, Abo) | Ende des Leistungszeitraums | Monatliche Abrechnung macht daraus Teilleistungen, die monatlich entstehen |
| Anzahlung vor der Leistung | Vereinnahmung der Zahlung (§ 13 Abs. 1 Nr. 1 Buchst. a Satz 4 UStG) | Mindest-Istversteuerung, auch bei Sollversteuerern |
Gegenüber Unternehmern muss die Rechnung innerhalb von sechs Monaten nach der Leistung ausgestellt werden (§ 14 Abs. 2 UStG). Eine spätere Rechnung ist also erlaubt, die Steuer bleibt trotzdem im Leistungsmonat. Eine allgemeine Nichtbeanstandungsregel, nach der Umsätze im Monat der Rechnungsstellung angemeldet werden dürfen, gibt es nicht. Bei Einzelfällen bleibt eine Verschiebung um einen Monat meist folgenlos, weil die Steuer einen Monat später doch ankommt. Bei systematischer Verschiebung, am Jahreswechsel und bei Steuersatzänderungen fällt sie dagegen in der Betriebsprüfung oder Umsatzsteuer-Sonderprüfung auf. Auch der Steuersatz richtet sich nach dem Leistungszeitpunkt (§ 27 Abs. 1 UStG).
Istversteuerung: Der Zahlungseingang entscheidet
Wer nach § 20 UStG nach vereinnahmten Entgelten versteuert, meldet die Steuer im Voranmeldungszeitraum an, in dem das Geld eingeht. Die Umsatzgrenze dafür liegt seit 2024 bei 800.000 Euro im Vorjahr, daneben gibt es die Istversteuerung für Freiberufler. Für die Voranmeldung sind Rechnungs- und Leistungsdatum dann zweitrangig, auf die Rechnung gehört das Leistungsdatum trotzdem.
Was auf der Rechnung stehen muss
Eine Rechnung braucht zwei Daten: das Ausstellungsdatum (§ 14 Abs. 4 Satz 1 Nr. 3 UStG) und den Zeitpunkt der Lieferung oder Leistung (Nr. 6). Für den Leistungszeitpunkt genügt nach § 31 Abs. 4 UStDV der Kalendermonat. Fallen beide Daten zusammen, reicht ein Hinweis wie „Leistungsdatum entspricht Rechnungsdatum“. Fehlt der Leistungszeitpunkt ganz, ist die Rechnung nicht ordnungsgemäß, was vor allem Deinem Kunden beim Vorsteuerabzug Probleme macht.
Eingangsrechnungen: Vorsteuer braucht Leistung und Rechnung
Für den Vorsteuerabzug (§ 15 Abs. 1 Satz 1 Nr. 1 UStG) muss die Leistung ausgeführt sein und eine ordnungsgemäße Rechnung vorliegen. Abziehen darfst Du in dem Voranmeldungszeitraum, in dem erstmals beide Voraussetzungen erfüllt sind. Entscheidend ist dabei, wann die Rechnung bei Dir eingeht, nicht welches Datum sie trägt. Eine auf den 30. September datierte Rechnung, die am 6. Oktober ankommt, gehört mit ihrer Vorsteuer in den Oktober. Wer im Einkauf das Rechnungsdatum des Lieferanten als Belegdatum erfasst, sollte solche Fälle deshalb im Blick behalten.
Ab dem 1. Januar 2028 dürfen Leistungsempfänger die Vorsteuer aus Rechnungen von Istversteuerern erst abziehen, wenn sie die Rechnung bezahlt haben. Istversteuerer müssen dann auf ihren Rechnungen darauf hinweisen.
Handelsrechtlich gilt dasselbe Prinzip wie auf der Ausgangsseite: Nach § 252 Abs. 1 Nr. 4 HGB ist ein Umsatz mit der Leistung realisiert, eine Lieferung vom 29. Dezember gehört also in das alte Geschäftsjahr.
Was Du in der Sage 100 prüfen solltest
1. Die Einstellung der Rechnungsübergabe
In den Mandanteneinstellungen legst Du im Bereich Schnittstelle Rechnungswesen unter Rechnungsübergabe fest, ob Rechnungen in einem Lauf oder sofort beim Speichern übergeben werden. Bei sofortiger Übergabe gibt es keinen Lauf und damit auch keine Möglichkeit, die Buchungsperiode zu wählen. Die Rechnung landet immer in der Periode ihres Belegdatums. Wer Leistungen regelmäßig erst im Folgemonat abrechnet, braucht den Übergabelauf.
2. Ein fester Fakturierungslauf zum Monatsende
Die meisten Abweichungen verschwinden, wenn am letzten Arbeitstag des Monats alle offenen Lieferscheine und erledigten Serviceaufträge abgerechnet werden. Dann stimmen Belegdatum, Buchungsperiode und Leistungsmonat überein, und an der Übergabe muss nichts gesteuert werden.
3. Nachzügler getrennt übergeben
Rechnungen, die erst im Folgemonat für Leistungen des Vormonats geschrieben werden, übergibst Du in einem eigenen Lauf mit gewählter Buchungsperiode, so wie im Test. Der Haken: Die Auswahl gilt für alle selektierten Belege des Laufs. Grenze die Nachzügler deshalb über das Belegdatum ein und übergib sie, bevor ein Lauf mit <lt. Beleg> sie miterfasst. Zwei Voraussetzungen müssen erfüllt sein. Die Vormonatsperiode muss im Rechnungswesen noch offen sein, denn abgeschlossene Perioden bietet der Dialog nicht an. Und die Voranmeldung für den Vormonat darf noch nicht abgegeben sein, sonst bleibt nur eine berichtigte Voranmeldung.
4. Abweichungen regelmäßig suchen
Welche Rechnungen betroffen sind, zeigt eine Abfrage auf die Datenbank der Sage 100. Sie verbindet jede übergebene Rechnung über die Transaktionsnummer (FibuTan) mit ihrer Buchung im Journal und listet alle, deren Buchungsperiode nicht zum Monat des Liefertermins passt. Rechnungen, die schon mit gewählter Periode richtig übergeben wurden, fallen damit heraus:
SELECT b.Belegjahr, b.Belegnummer, b.Belegdatum,
       b.Liefertermin, j.Periode AS Buchungsperiode
FROM   KHKVKBelege b
JOIN   (SELECT DISTINCT Mandant, Tan, Periode
        FROM KHKBuchungsjournal) j
       ON j.Mandant = b.Mandant AND j.Tan = b.FibuTan
WHERE  b.Mandant = 123          -- eigene Mandantennummer
  AND  b.Belegkennzeichen = 'VFR'
  AND  b.Liefertermin IS NOT NULL
  AND  j.Periode <> YEAR(b.Liefertermin) * 1000
                  + MONTH(b.Liefertermin)
ORDER BY b.Belegdatum DESC;
Die Periode steht in der Sage 100 als Zahl aus Jahr und Monat im Journal, September 2026 also als 2026009. Der Vergleich in der letzten Bedingung funktioniert so nur, wenn das Geschäftsjahr dem Kalenderjahr entspricht. Bei abweichendem Wirtschaftsjahr musst Du die Perioden über die Periodendefinition des Rechnungswesens zuordnen. Noch nicht übergebene Rechnungen findet die Abfrage nicht, für sie reicht der Vergleich von Belegdatum und Liefertermin in KHKVKBelege.
Die Abfrage setzt voraus, dass der Liefertermin im Belegkopf gepflegt ist. Wird er aus dem Auftrag übernommen und nicht an den tatsächlichen Lieferschein angepasst, zeigt er das geplante, nicht das tatsächliche Datum. Im Demomandanten liefert die Abfrage über 170 Treffer, fast alle Rechnungen aus 2021 mit demselben Liefertermin 03.01.2020. Solche Treffer musst Du sichten, bevor Du daraus Korrekturen ableitest. Bei Teillieferungen solltest Du zusätzlich die Liefertermine der Positionen oder die Belegdaten der zugehörigen Lieferscheine heranziehen. Wie viel Aufwand die Prüfung macht, hängt also stark davon ab, wie sauber diese Daten gepflegt sind.
5. Den Liefertermin auf der Rechnung korrekt halten
Unabhängig von der Buchung muss der Leistungszeitpunkt auf der Rechnung stimmen, denn er ist Pflichtangabe. Bei E-Rechnungen wird er zudem maschinell ausgewertet. Wer aus einem Auftrag mit geplantem Termin fakturiert, sollte den Liefertermin vor dem Druck auf das tatsächliche Datum setzen. Mehr dazu in unserem Beitrag E-Rechnung mit Sage 100.
Fazit
Prüfe, ob Deine Rechnungsübergabe auf „Sofort“ steht, und lass die Abfrage oben einmal über die letzten Monate laufen. Findet sie Rechnungen, deren Leistung im Vormonat lag, brauchst Du einen Übergabelauf, in dem diese Nachzügler vor der Voranmeldung in die richtige Periode gebucht werden.
Passend dazu: Wie Sage 100 den Steuercode ermittelt und Vorsteuerdifferenzen in der Sage 100 finden.